Catatan: Artikel ini merupakan opini pribadi penulis dan tidak mencerminkan pandangan Redaksi CNBCIndonesia.com
Sejak tahun 2026, telah terjadi perubahan yang signifikan dalam struktur Anggaran Pendapatan dan Belanja Negara (APBN). Perubahan struktur APBN tersebut terutama pada Belanja Negara yang melibatkan anggaran belanja Pemerintah Pusat dan Transfer ke Daerah (TKD).
Tema yang diusung pemerintah dalam kebijakan alokasi anggaran belanja negara sejak tahun 2026 ini adalah sinergi belanja pemerintah pusat dan pemerintah daerah (Pemda) untuk mendukung program prioritas. Melalui tema tersebut, pemerintah ingin menekankan program pemerintah pusat dan Pemda merupakan satu paket kesatuan.
Program Pemda harus selaras dengan program pemerintah pusat. Program pemerintah pusat juga harus disinergikan dengan program Pemda untuk memastikan kesesuaiannya dengan kebutuhan prioritas di daerah.
Setidaknya, terdapat tiga tujuan yang ingin dicapai pemerintah melalui perubahan kebijakan alokasi anggaran belanja negara tersebut. Pertama, mengefektifkan dan mengefisiensikan penggunaan kas negara di tengah relatif banyaknya program yang menjadi prioritas pemerintah.
Kedua, memperkuat sinergi fiskal melalui sinkronisasi perencanaan dan penganggaran pusat dan daerah dalam rangka mendukung peningkatan kualitas penggunaan belanja negara. Ketiga, mendorong kemandirian fiskal di daerah melalui inovasi dalam meningkatkan pendapatan daerah maupun dalam memanfaatkan sumber-sumber pembiayaan bagi pembangunan di daerah.
Dalam tataran implementasinya, kebijakan alokasi belanja negara memberikan sejumlah implikasi terhadap postur belanja negara. Implikasi utamanya adalah terjadinya pergeseran alokasi belanja negara.
Pada tahun 2026, belanja pemerintah pusat mengalami kenaikan signifikan, namun diikuti dengan berkurangnya alokasi TKD. Pada tahun 2026, anggaran belanja pemerintah pusat meningkat Rp563,3 triliun yaitu dari realisasi sebesar Rp2.586,4 triliun pada tahun 2025 menjadi Rp3.149,7 triliun pada APBN 2026.
Kenaikan yang tinggi pada belanja pemerintah pusat membawa implikasi berupa penurunan dana TKD dari realisasi tahun 2025 sebesar Rp849 triliun menjadi Rp693 triliun pada APBN 2026 atau turun sebesar Rp156 triliun.
Pada RAPBN 2027 yang diajukan pemerintah kepada DPR RI pada 14 Agustus 2026, pola alokasi belanja pemerintah pusat dan TKD masih relatif sama. Pada RAPBN 2027, belanja pemerintah pusat mencapai Rp3.362,2 triliun meningkat Rp212,5 triliun dibandingkan APBN 2026.
Sementara itu, alokasi TKD pada RAPBN 2027 mencapai Rp735 triliun meningkat Rp42 triliun dibandingkan APBN 2026. Meskipun meningkat, bila dibandingkan dengan realisasinya pada 2025, alokasi TKD tersebut masih lebih rendah.
Implikasi Likuiditas Dari Pergeseran Alokasi Belanja Negara
Pergeseran alokasi anggaran belanja pemerintah pusat dengan TKD, tidak hanya menggeser pola pengelolaan anggaran belanja negara tetapi juga turut menggeser pola pengelolaan likuiditas perbankan, khususnya terkait likuiditas perbankan yang berasal dari dana pemerintah (pusat dan daerah).
Pergeseran alokasi anggaran belanja negara, memang tidak mengurangi peredaran uang di daerah. Namun demikian, dari sisi pengelolaannya, pergeseran alokasi anggaran belanja pemerintah pusat dan TKD telah menimbulkan ketimpangan penguasaan dana kelolaan antar kelompok bank. Bagaimana penjelasannya?
Dana yang dipergunakan untuk belanja pemerintah pusat dan belanja Pemda menggunakan sistem pengelolaan kas (cash management) yang berbeda. Sesuai dengan ketentuan (PMK) dana yang dikelola oleh pemerintah pusat dan Pemda harus ditempatkan pada bank umum.
Bank umum dapat merupakan bank umum milik negara (bank Persero), bank swasta, ataupun bank milik Pemda (BPD). Pemerintah pusat dan Pemda memiliki diskresi penempatan dana yang dikelolanya sepanjang ditempatkan pada bank umum.
Dalam prakteknya, pemerintah pusat dan pemda memiliki preferensi sendiri dalam penempatan dananya. Pemerintah pusat melalui Kementerian/Lembaga (K/L) biasanya memilih bank Persero sebagai bank mitra pengelolaan kas. Sementara itu, Pemda menggunakan BPD.
Namun demikian, dalam prakteknya tetap terbuka BPD mengelola dana dari instansi vertikal K/L di daerah, sedangkan bank Persero mengelola dana milik pemda. Dana TKD yang menjadi hak Pemda, pada umumnya dikelola melalui BPD. Semakin besar TKD yang diterima Pemda, potensi dana kelolaan BPD juga semakin besar.
Ketika pemerintah menggeser alokasi anggaran TKD menjadi anggaran K/L, maka dana kelolaan BPD juga berpotensi berkurang bila kebijakan tersebut diikuti pula dengan perpindahan pengelolaan kasnya. Bila perpindahan pengelolaan dana dari BPD ke kelompok bank lain ini terjadi maka secara tidak langsung kebijakan tersebut berpotensi turut menciptakan ketimpangan secara struktural terhadap penguasaan likuiditas di setiap kelompok bank.
Pada saat ini, fenomena ketimpangan penguasaan likuiditas di setiap kelompok bank, telah terjadi. Berdasarkan data publikasi per Juli 2026, dana pihak ketiga (DPK) bank umum secara nasional mencapai Rp10.275 triliun atau meningkat Rp265,6 triliun dibandingkan posisi Desember 2025 sebesar Rp10.009 triliun.
Meskipun DPK meningkat, namun kinerja perolehan DPK setiap kelompok bank cenderung timpang. Per Juli 2026, posisi DPK murni bank Persero mencapai Rp4.499 triliun atau meningkat Rp559,5 triliun. Pengertian DPK murni disini adalah DPK yang tidak memasukan unsur dana yang berasal dari pemerintah pusat dan non-residen.
Sementara itu, bila seluruh kenaikan DPK dari pemerintah pusat yang mencapai Rp59,4 triliun diasumsikan dikelola seluruhnya oleh bank Persero, maka peningkatan DPK yang diperoleh bank Persero mencapai Rp618,9 triliun.
Pertumbuhan DPK seluruh bank umum mencapai Rp265,6 triliun, sementara itu pertumbuhan DPK bank Persero mencapai lebih dari Rp600 triliun. Kondisi ini berarti terdapat kelompok bank lainnya yang kinerja perolehan DPK-nya justru turun.
Berdasarkan data, terlihat bahwa per Juli 2026, kinerja perolehan DPK bank daerah (BPD) mencapai Rp725 triliun atau turun sebesar Rp17,8 triliun dibandingkan posisi Desember 2025 yang mencapai Rp743 triliun. Kelompok bank swasta (termasuk kantor cabang bank asing) mencatatkan penurunan DPK yang lebih besar. Per Juli 2026, posisi DPK bank swasta mencapai Rp4.284 triliun turun sebesar Rp338,4 triliun dibanding posisi Desember 2025 sebesar Rp4.623 triliun (lihat Tabel).
Setidaknya terdapat empat faktor yang mempengaruhi terjadinya kondisi tersebut. Pertama, penempatan dana pemerintah pusat turut mendorong perbaikan posisi DPK bank Persero. Kedua, pergeseran anggaran TKD menjadi belanja pemerintah pusat (K/L) diikuti pula dengan perpindahan pengelolaan kas-nya (cash management) dari BPD ke kelompok bank lain sehingga berdampak pada penurunan dana kelolaan BPD.
Ketiga, berlakunya kebijakan devisa hasil ekspor sumber daya alam (DHE SDA) melalui satu pintu ke bank Persero berdampak pada perpindahan DPK valas yang dialami bank swasta. Keempat, tingginya pertumbuhan kredit terutama untuk mendukung program pemerintah mendorong bank Persero lebih agresif dalam perburuan DPK untuk menjaga posisi likuiditasnya.
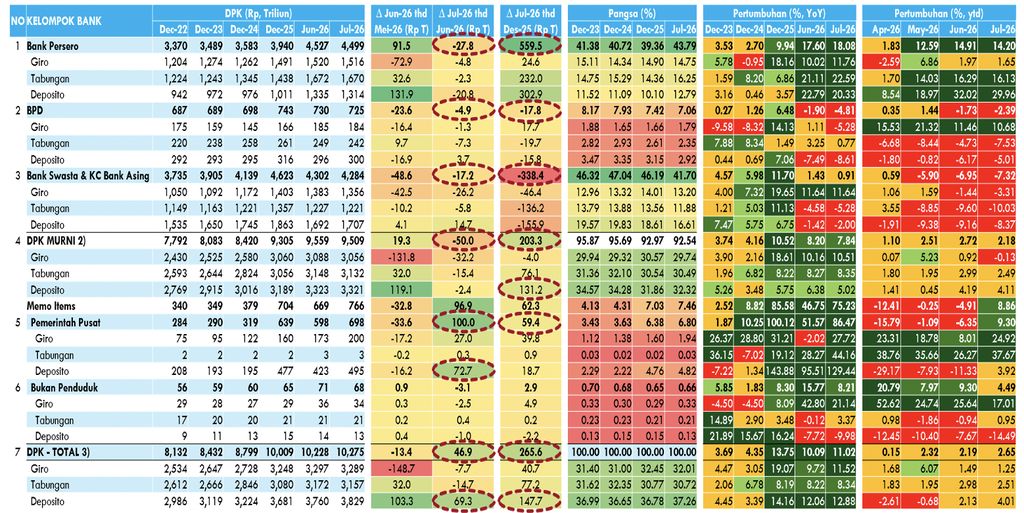 Tabel: Perkembangan Dana Pihak Ketiga (DPK) bank umum menurut kelompok bank. (Dokumentasi Bank Indonesia, The Indonesia Economic Intelligence (IEI) Analysis)
Peta lanskap likuiditas di setiap kelompok bank yang terjadi saat ini tentunya perlu menjadi perhatian dari para pemangku kepentingan. Ini mengingat, ketimpangan likuiditas antar kelompok bank berpotensi menimbulkan dampak sistemik bagi kinerja perbankan dan perekonomian.
Setidaknya, terdapat tiga dampak yang dapat ditimbulkan oleh kondisi ketimpangan likuiditas tersebut. Pertama, pergerakan yang masif dalam perburuan DPK berpotensi mendorong kenaikan suku bunga simpanan dan biaya dana (cost of fund) yang pada akhirnya akan mendorong kenaikan suku bunga kredit.
Kedua, kenaikan cost of fund yang dialami kelompok bank tertentu, terutama BPD, berpotensi mengganggu kondisi likuiditas, menghambat dukungan pembiayaan pada program-program Pemda, serta menurunkan profitabilitas bahkan berpotensi menimbulkan kerugian. Ketiga, berkurangnya kapasitas likuditas pada kelompok bank swasta berpotensi menurunkan kapasitas lending mereka, khususnya kepada debitur swasta.
Berdasarkan data, terlihat bahwa seiring dengan berkurangnya posisi likuiditas bank swasta, pertumbuhan kreditnya juga terkontraksi. Per Juli 2026, pertumbuhan kredit bank swasta hanya tumbuh sebesar 2,77% secara year on year (yoy) dan terkontraksi sebesar -2,72% secara year to date (ytd).
Kondisi ini tentu kurang bagus bagi upaya pemerintah mendorong pertumbuhan ekonomi melalui jalur dunia usaha khususnya swasta. Pelemahan likuiditas bank swasta berpotensi dapat menimbulkan crowding out bagi pertumbuhan investasi swasta.
Kebijakan Mitigasi Untuk Menjaga Likuiditas BPD
Perlu diketahui bahwa kebijakan pemerintah yang mengalihkan penempatan dana SAL-nya dari rekening di Bank Indonesia (BI) ke bank-bank Persero pada September 2025 lalu, sebenarnya memberikan dampak positif bagi perbaikan posisi likuiditas perbankan. Perbaikan kondisi likuiditas tersebut tidak hanya terjadi pada bank Persero selaku penerima dana pemerintah, juga dialami oleh kelompok bank lain terutama bank swasta.
Sayangnya, dampak positif tersebut berlangsung relatif singkat. Data memperlihatkan bahwa sejak Maret 2025, perebutan dana antar kelompok bank kembali terjadi. Kombinasi dari berbagai faktor seperti perubahan kebijakan pemerintah dan tingginya pertumbuhan kredit khususnya yang dialami bank Persero menyebabkan persaingan perebutan dana kembali ketat dengan tingkat persaingan yang cenderung tidak berimbang.
Kelompok bank BPD, misalnya, menghadapi kondisi yang tidak menguntungkan terkait posisi DPK-nya. Pertama, kebijakan pergeseran alokasi anggaran TKD menjadi belanja pemerintah pusat telah menyebabkan berkurangnya dana kelolaan BPD yang berasal dari Pemda.
Kedua, ketatnya persaingan perebutan dana berdampak pada perpindahan nasabah konvensional BPD ke kelompok bank lain. Ketiga, meningkatnya komposisi DPK mahal (deposito) BPD seiring dengan pergeseran DPK nasabah konvensionalnya dari jenis simpanan giro menjadi deposito.
Penulis melihat pemerintah perlu melakukan intervensi untuk mencegah berlanjutnya persaingan yang tidak berimbang dalam perebutan dana, khususnya untuk menjaga kondisi likuiditas BPD. Menjaga kecukupan likuiditas BPD setidaknya penting bagi daerah dalam dua hal.
Pertama, kecukupan likuiditas penting bagi keberlangsungan usaha BPD. Selain untuk menjaga kesehatan keuangannya, kecukupan likuiditas penting untuk menjaga kinerja pembiayaan sekaligus menjaga profitabilitas. Kedua, selama BPD ini menjadi simbol representasi kapasitas keuangan Pemda. Bila kinerja keuangan BPD terganggu, kondisi tersebut dapat mengganggu reputasi Pemda.
Oleh karenanya, setiap kebijakan pemerintah (pusat dan daerah) yang dapat berdampak pada munculnya gangguan bagi kondisi likuiditas BPD perlu dipertimbangkan secara matang dan diantisipasi implikasi yang dapat terjadi. Dan bila kebijakan tersebut harus diambil, tentunya perlu dipersiapkan kebijakan dan langkah mitigasinya.
Beberapa bulan terakhir ini, Pemda dan kalangan BPD dihebohkan dengan rencana pemerintah pusat untuk memindahkan status pegawai pemerintah dengan perjanjian kerja (PPPK) dari semula pegawai Pemda menjadi pengawai pemerintah pusat. Kebijakan ini sebenarnya dimaksudkan untuk memberikan sistem penggajian yang lebih baik kepada pegawai.
Namun, kebijakan peralihan PPPK dari semula dikelola Pemda (dan gajinya dibayar melalui APBD pemda) menjadi kewenangan pemerintah pusat dan gajinya dibayar melalui anggaran K/L biasanya diikuti pula dengan peralihan pengelolaan gaji pegawai. Nah, kondisi inilah yang kemudian menjadi kekhawatiran BPD. Sebelumnya, BPD telah kehilangan dana kelolaan yang bersumber dari TKD, kini akan ditambah lagi dengan kehilangan dana yang berasal dari pengelolaan gaji PPPK.
Sehubungan dengan perkembangan di atas, penulis mengusulkan beberapa solusi kebijakan sebagai berikut. Pertama, kebijakan penataan ulang terkait pengalokasian anggaran pemerintah pusat dan TKD adalah adalah kewenangan pemerintah yang telah diputuskan melalui undang-undang (UU APBN). Oleh karenanya, seyogyanya para pemangku kepentingan menghormati mandat yang telah ditetapkan undang-undang tersebut.
Kedua, pemerintah pusat perlu mengkoordinasikan langkah-langkah mitigasi dalam rangka mengantisipasi implikasi kebijakan penataan alokasi anggaran pemerintah pusat dan TKD terhadap lanskap likuiditas perbankan di daerah.
Kuncinya adalah kebijakan penataan alokasi anggaran pemerintah pusat dan TKD seyogyanya tidak diikuti oleh perpindahan pengelolaan dana pemerintah yang semula dikelola BPD ke kelompok bank lain. Tujuannya, agar kebijakan penataan alokasi anggaran pemerintah pusat dengan TKD atau kebijakan lainnya yang berimplikasi pada alokasi belanja tidak mengganggu likuiditas BPD.
Sehubungan dengan hal di atas, penulis mengusulkan alternatif kebijakan sebagai berikut. Pertama, perlunya pengaturan melalui Peraturan Menteri Keuangan (PMK) agar penempatan dana yang dipergunakan membiayai program-program pemerintah pusat yang dananya semula merupakan anggaran TKD (seperti MBG dan KDMP) tetap ditempatkan atau menggunakan mekanisme cash management di BPD yang besarannya disesuaikan dengan porsi anggaran TKD yang dialihkan di setiap provinsi.
Kedua, pemerintah (dalam hal ini Kementerian Keuangan) dapat memberikan kompensasi melalui penempatan dana Pemerintah Pusat ke BPD yang besarannya disesuaikan dengan besarnya potensi kehilangan dana yang dialami setiap BPD seiring dengan kebijakan pergeseran alokasi anggaran TKD menjadi Belanja Pemerintah Pusat.
Penulis berpendapat, setidaknya terdapat dua manfaat sekaligus yang dapat diperoleh bila kedua langkah di atas dijalankan. Pertama, kebijakan penataan alokasi belanja belanja pemerintah pusat dan TKD tetap dapat dijalankan sesuai mandat undang-undang.
Kedua, terjaganya kondisi likuiditas BPD, mengingat kebijakan penataan alokasi belanja negara diiikuti pula dengan langkah-langkah koordinatif yang solid antara pemerintah pusat dan Pemda dalam kerangka peneguhan BPD sebagai bank pengelola dana pemerintah (pusat dan daerah) yang sebelumnya berasal dari realokasi dana TKD.
(miq/miq)