Elvan Widyatama, CNBC Indonesia
18 September 2026 06:20
Jakarta, CNBC Indonesia - Pasar obligasi negara maju sedang menyalakan alarm. Pemerintah kini harus membayar bunga lebih mahal ketika utang dan defisit anggaran sudah berada di level yang sangat tinggi.
Tekanan paling jelas terlihat di Amerika Serikat (AS). Imbal hasil atau yield US Treasury tenor 10 tahun menembus 5% pada Senin (14/9/2026) sekaligus level tertinggi sejak 2007.
Kenaikan bukan hanya terjadi di AS. Yield obligasi pemerintah Inggris, Prancis, Jerman, dan Jepang juga terus bergerak naik.
Melansir The Economist, median yield obligasi pemerintah tenor 10 tahun di negara-negara maju kini mendekati 4%. Angka tersebut menjadi yang tertinggi dalam lebih dari 15 tahun dan hampir lima kali lipat dibandingkan rata-rata pada 2015-2021.
Kenaikan yield membuat pemerintah harus menawarkan bunga lebih besar agar investor bersedia membeli obligasi mereka. Masalahnya, kebutuhan pendanaan pemerintah justru sedang membengkak.
Rasio utang publik bruto negara maju kini mendekati 110% terhadap produk domestik bruto (PDB). Pada awal 2000-an, rasionya masih sekitar 70%.
Dalam periode itu, rasio utang AS meningkat lebih dari dua kali lipat. Sementara utang Inggris hampir tiga kali lipat.
Defisit anggaran juga masih lebar. AS diperkirakan mencatatkan defisit sekitar 6% terhadap PDB tahun ini, sedangkan defisit Prancis berada di atas 5%.
Keadaan diperparah setelah bank sentral mulai kembali menaikkan suku bunga acuannya. Bank sentral AS (The Federal Reserve/The Fed) baru saja menaikkan Fed Funds Rate sebesar 25 basis poin pada Rabu (16/9/2026). Bank sentral Eropa (European Central Bank/ECB) juga mengambil langkah serupa sepekan sebelumnya.
Selama era 2010-an, pemerintah masih bisa mengabaikan kekhawatiran terhadap kenaikan utang karena suku bunga berada di level sangat rendah. Kini, masa ketika pemerintah dapat mencari pinjaman dengan bunga murah mulai berakhir.
Utang Besar Bertemu Bunga Tinggi
Pemerintah pernah menghadapi yield obligasi yang tinggi. Mereka juga pernah hidup dengan tumpukan utang yang besar. Namun, setidaknya dalam beberapa dekade terakhir, kedua masalah tersebut jarang datang secara bersamaan.
Pada 2007, median yield obligasi negara maju berada di sekitar level saat ini. Bedanya, obligasi yang harus diterbitkan pemerintah ketika itu hanya sekitar 11% terhadap PDB.
Tahun ini jumlahnya diperkirakan lebih dari dua kali lipat. Pemerintah harus mencari dana untuk membiayai defisit sekaligus melunasi obligasi lama yang jatuh tempo.
Beban bunga pun mulai mengambil porsi yang semakin besar dalam anggaran negara. Pembayaran bunga utang kini telah menghabiskan lebih dari 3% PDB negara-negara anggota Organisation for Economic Co-operation and Development (OECD).
Di AS, angkanya bahkan mendekati 5% PDB dan menjadi yang tertinggi di antara negara anggota G7. Italia berada di bawahnya dengan beban bunga sekitar 4% PDB.
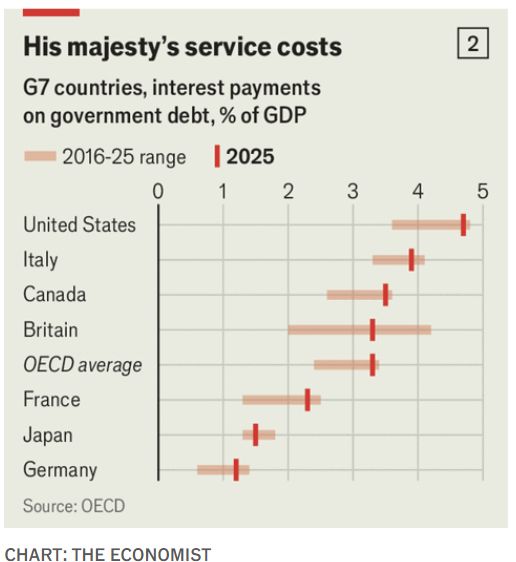 BEBAN BUNGA UTANG NEGARA G7 TERHADAP PDB Foto: The Economist
Tagihan tersebut masih berpotensi membesar. Sebagian besar utang yang beredar saat ini diterbitkan ketika suku bunga berada di level sangat rendah.
Ketika obligasi tersebut jatuh tempo, pemerintah harus menggantinya dengan utang baru yang menawarkan bunga lebih mahal.
Committee for a Responsible Federal Budget memperkirakan pembayaran bunga tahunan pemerintah AS dapat melonjak hampir tiga kali lipat menjadi US$2,7 triliun pada akhir dekade ini jika biaya pinjaman bertahan di sekitar level sekarang.
Jumlah tersebut lebih besar dibandingkan anggaran pemerintah AS untuk Medicare maupun Social Security.
Investor Mulai Meminta Bayaran Lebih Tinggi
Yield obligasi jangka pendek biasanya bergerak mengikuti perkiraan pasar terhadap arah suku bunga bank sentral. Namun, pertimbangan investor menjadi lebih rumit ketika meminjamkan uang untuk jangka waktu puluhan tahun.
Investor harus memperhitungkan risiko inflasi, arah defisit anggaran, hingga kemampuan pemerintah membayar utangnya pada masa depan.
Risiko tersebut membuat investor meminta tambahan keuntungan lebih besar untuk memegang obligasi jangka panjang. Tambahan imbal hasil ini dikenal sebagai term premium.
OECD memperkirakan rata-rata term premium pada akhir 2025 telah meningkat lebih dari satu poin persentase dibandingkan level sebelum pandemi Covid-19 mengguncang pasar pada 2020.
Kenaikannya terus berlanjut sepanjang 2026. Di AS, term premium diperkirakan telah mencapai level tertinggi dalam lebih dari satu dekade.
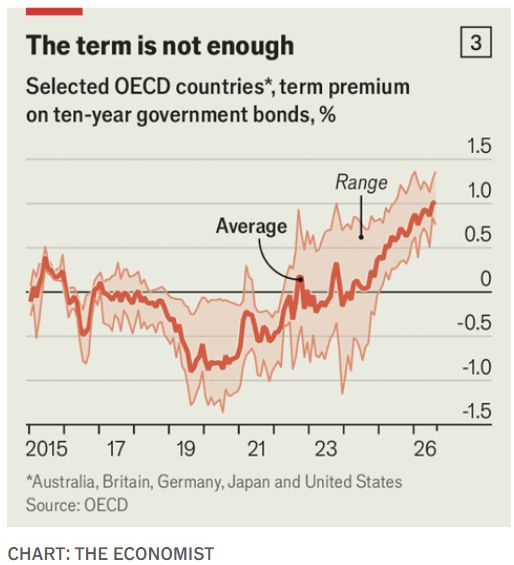 TERM PREMIUM OBLIGASI PEMERINTAH TENOR 10 TAHUN Foto: The Economist
Daya tarik khusus US Treasury juga mulai berkurang. Selama bertahun-tahun, investor bersedia menerima bunga lebih rendah karena obligasi pemerintah AS dianggap sangat aman dan mudah diperdagangkan.
Keuntungan khusus tersebut dikenal sebagai convenience yield, yakni keuntungan yang rela dilepas investor demi memegang aset yang dianggap aman dan likuid.
Analisis Lira Mota dari Massachusetts Institute of Technology yang diperbarui Hanno Lustig dari Stanford University menunjukkan convenience yield US Treasury hampir menghilang pada Juli 2026.
Hilangnya keistimewaan tersebut menjadi persoalan besar bagi AS yang harus mencari pendanaan hingga triliunan dolar dari pasar obligasi setiap tahun.
Pemerintah Bersaing dengan Proyek AI
Pemerintah juga harus berebut dana dengan kebutuhan investasi swasta yang terus meningkat.
Pembangunan pusat data, cip, jaringan listrik, dan berbagai infrastruktur kecerdasan buatan membutuhkan modal hingga triliunan dolar. Proyek tersebut menawarkan pilihan lain bagi investor yang selama ini menempatkan dana pada obligasi pemerintah.
Pada saat bersamaan, beberapa pembeli besar obligasi pemerintah mulai mundur.
Bank sentral yang selama bertahun-tahun membeli obligasi untuk mencegah deflasi kini mulai mengurangi kepemilikannya. Dana pensiun dengan skema manfaat pasti juga perlahan digantikan oleh skema iuran pasti yang lebih banyak menempatkan dana pada saham dan aset berisiko lainnya.
Kepala Unit Pasar Modal OECD Serdar Celik mengatakan pembeli obligasi saat ini lebih sensitif terhadap harga. Mereka baru bersedia membeli jika pemerintah menawarkan imbal hasil yang cukup menarik.
Pada 2025, pemerintah harus membayar bunga sekitar dua poin persentase lebih tinggi ketika menerbitkan obligasi tenor 10 tahun dibandingkan bunga obligasi lama yang digantikannya.
Dengan yield yang kembali meningkat tahun ini, penerbitan utang berikutnya akan menjadi semakin mahal.
Pemerintah Masih Terus Menggali Utang
Cara paling sederhana untuk menahan kenaikan utang tentu dengan mengurangi pinjaman. Namun, banyak pemerintah justru masih menambah pengeluaran.
Di AS, undang-undang pajak dan belanja yang diteken Donald Trump pada 2025 membuat sebagian besar pemotongan pajaknya menjadi permanen. Berbagai insentif baru juga ditambahkan sehingga defisit diperkirakan bertambah hingga triliunan dolar dalam satu dekade.
Jepang sedang mendorong investasi besar pada industri semikonduktor dan kecerdasan buatan sambil memangkas pajak konsumsi.
Prancis juga kesulitan mengendalikan belanja ketika penduduknya semakin menua dan biaya pembayaran utang terus meningkat.
Memangkas belanja atau menaikkan pajak bukan pilihan yang mudah secara politik. Karena itu, pemerintah lebih memilih mengubah cara mereka mencari pinjaman.
Beralih ke Utang Jangka Pendek
Untuk menghindari bunga tinggi pada obligasi jangka panjang, pemerintah semakin banyak menerbitkan surat utang dengan jatuh tempo lebih singkat.
Porsi penerbitan obligasi dengan tenor lebih dari 10 tahun kini berada di level terendah sejak 2009. Sebaliknya, penerbitan surat utang yang jatuh tempo dalam waktu kurang dari setahun terus meningkat.
Pada dekade 2010-an, negara maju menerbitkan obligasi berbunga tetap sekitar 60% lebih banyak dibandingkan surat utang jangka pendek atau bills. Sejak 2023, bills justru mengambil porsi lebih besar.
Hampir seperempat utang pemerintah AS kini berbentuk Treasury bills. Porsinya menjadi yang terbesar di antara negara-negara maju.
Rata-rata jatuh tempo seluruh utang AS juga sudah kurang dari enam tahun. Tenornya hanya sedikit lebih panjang dibandingkan rata-rata utang negara berkembang.
Strategi tersebut memang dapat menghindarkan pemerintah dari bunga jangka panjang yang sedang mahal. Jika yield kembali turun, pemerintah tidak terlanjur mengunci bunga tinggi selama puluhan tahun.
Namun, risikonya juga besar. Utang harus lebih cepat diganti ketika jatuh tempo. Jika suku bunga tetap tinggi, pemerintah harus terus membayar bunga mahal setiap kali menerbitkan utang baru.
Sekitar sepertiga obligasi berbunga tetap milik pemerintah negara-negara OECD akan jatuh tempo paling lambat pada 2028. Hampir setengahnya akan jatuh tempo sebelum akhir 2030.
Peluang penurunan bunga dalam waktu dekat juga semakin mengecil. Harga minyak kembali berada di atas US$100 per barel ketika perang yang melibatkan Iran belum juga berakhir.
Inflasi inti yang tidak memasukkan harga pangan dan energi masih tinggi di banyak negara. Pengalaman terlambat menangani lonjakan inflasi setelah pandemi membuat bank sentral kini memilih bergerak lebih cepat.
ECB diperkirakan kembali menaikkan bunga dalam enam bulan ke depan. Pasar juga memperkirakan setidaknya masih ada satu kenaikan bunga The Fed sebesar 25 basis poin hingga Maret 2027.
Semakin banyak utang jangka pendek yang diterbitkan, semakin cepat kenaikan bunga bank sentral masuk ke biaya pinjaman pemerintah.
Negara Kaya Harus Segera Berhemat
Persoalan akan semakin berat ketika bunga utang lebih tinggi dibandingkan pertumbuhan ekonomi.
Dalam kondisi tersebut, rasio utang terhadap PDB masih bisa meningkat meskipun pemerintah sudah menyeimbangkan anggaran primernya. Anggaran primer merupakan pendapatan dan belanja pemerintah sebelum memperhitungkan pembayaran bunga utang.
The Economist menghitung kondisi 22 negara maju apabila seluruh utang mereka harus diganti menggunakan yield obligasi lima tahun saat ini.
Inggris membutuhkan surplus primer terbesar, yakni sekitar 1,5% terhadap PDB, hanya untuk mencegah rasio utangnya terus naik.
Italia membutuhkan surplus sebesar 1,4% PDB, disusul Prancis sebesar 1,2% dan AS sebesar 1%. Jepang masih dapat mencatatkan defisit primer sekitar 0,8% karena pertumbuhan nominal ekonominya diperkirakan lebih tinggi dibandingkan bunga utangnya.
Namun, posisi anggaran negara-negara tersebut saat ini masih jauh dari kondisi yang dibutuhkan.
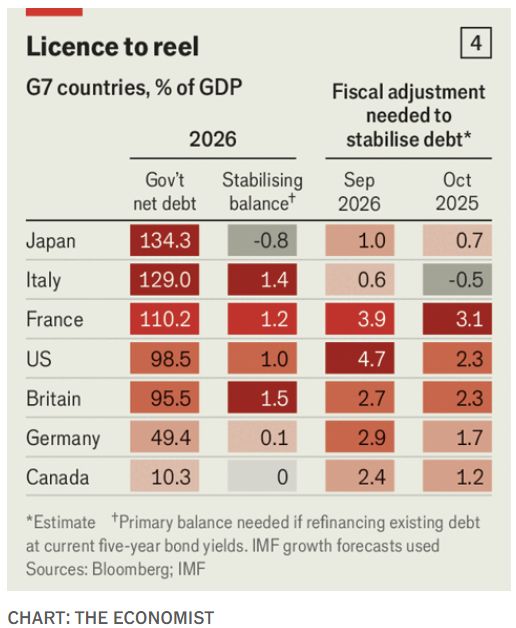 PENYESUAIAN FISKAL YANG DIBUTUHKAN UNTUK MENSTABILKAN UTANG Foto: The Economist
AS membutuhkan penyesuaian fiskal paling besar, mencapai 4,7% PDB pada September 2026. Jumlah tersebut naik tajam dari 2,3% PDB pada Oktober 2025.
Prancis membutuhkan penyesuaian sebesar 3,9% PDB, Jerman 2,9%, Inggris 2,7%, Kanada 2,4%, Jepang 1%, dan Italia 0,6%.
AS saat ini masih mencatatkan defisit primer hampir 4% PDB. Negara tersebut harus memangkas belanja, menaikkan penerimaan, atau melakukan keduanya dalam jumlah yang setara dengan hampir lima poin persentase PDB agar rasio utangnya stabil.
Prancis juga menghadapi persoalan serupa. Defisit primernya mendekati 3% PDB sehingga dibutuhkan penyesuaian anggaran sekitar empat poin persentase.
Ruang Prancis untuk menaikkan pajak pun terbatas. Penerimaan pemerintahnya sudah melampaui 50% PDB sehingga kenaikan pajak lebih lanjut berisiko menekan aktivitas ekonomi.
Inggris setidaknya telah mulai memangkas defisit dan memasukkan sejumlah penyesuaian dalam rencana anggarannya. Prancis belum memiliki rencana sebanding, sedangkan peluang AS untuk melakukan penghematan dalam waktu dekat terlihat semakin kecil.
Risiko Lingkaran Utang
Utang jangka pendek hanya dapat menunda tekanan, bukan menghilangkannya.
Ketika obligasi berbunga murah jatuh tempo, pemerintah harus menggantinya dengan utang baru yang lebih mahal. Beban bunga kemudian meningkat dan memperlebar defisit anggaran.
Defisit yang semakin besar membuat kebutuhan penerbitan obligasi bertambah. Investor lalu dapat meminta yield lebih tinggi karena melihat risiko fiskal semakin besar.
Proses tersebut dapat membentuk lingkaran yang sulit diputus. Utang mendorong kenaikan beban bunga, beban bunga memperbesar defisit, dan defisit kembali menambah utang.
Semakin lama pemerintah menunda penyesuaian, semakin besar penghematan yang akhirnya harus dilakukan.
CNBC INDONESIA RESEARCH
(evw/evw)